
Arbejdsgiverbetalt parkering og skat

Thomas Jørgensen
Arbejdsgiverbetalt parkering er et praktisk personalegode, som mange arbejdsgivere stiller til rådighed for deres ansatte. Den skattemæssige behandling af dette gode har dog givet anledning til væsentlig juridisk fortolkning og diskussion, særligt i forhold til, om en sådan parkering kan kombineres med udbetaling af skattefri befordringsgodtgørelse efter Skatterådets satser. I centrum står ligningslovens § 16, stk. 10, der fastslår, at værdien af en arbejdsgiverbetalt parkeringsplads, som stilles til rådighed af hensyn til arbejdet, ikke skal beskattes.
Dette gælder både ved arbejdsstedet og ved andre arbejdspladser, som arbejdet fører medarbejderen til. I et styresignal fra SKAT (SKM2016.537.SKAT) blev det tydeliggjort, at en sådan parkering ikke diskvalificerer den ansatte fra samtidig at modtage skattefri befordringsgodtgørelse, så længe parkeringsudgiften dækkes særskilt og ikke indgår i satserne fastsat af Skatterådet. Dette synspunkt blev desuden cementeret ved, at Skatterådet pr. 1. januar 2017 valgte at fjerne parkeringsudgifter fra beregningsgrundlaget for disse satser (bekendtgørelse nr. 1325 af 15. november 2016).
Dermed kan en medarbejder i dag modtage skattefri godtgørelse for kørslen og samtidig få parkering betalt skattefrit – fx ved møder væk fra sædvanlig arbejdsplads eller ved parkering i lufthavn ifm. forretningsrejse.
Dette gælder dog ikke private parkeringspladser ved bopælen, som kun undtagelsesvis kan anses som stillet til rådighed af hensyn til arbejdet. For arbejdsgivere er det afgørende, at der sker særskilt dækning af parkeringsudgiften og ikke som en samlet pakke med kørselsgodtgørelsen, hvis skattefrihed ønskes opretholdt.
Ligeledes har lønmodtagere mulighed for at få genoptaget skatteansættelser, hvor skat er pålagt uberettiget pga. tidligere praksis, jf. skatteforvaltningslovens § 26, stk. 2. I praksis betyder dette, at den skattemæssige behandling af arbejdsgiverbetalt parkering nu er klart adskilt fra befordringsgodtgørelsen, hvilket skaber en højere grad af forudsigelighed og retssikkerhed.
Arbejdsgivere bør dog være opmærksomme på dokumentationskrav og sikre korrekt håndtering i lønindberetningssystemer. For mere praktisk vejledning, herunder eksempler på korrekt afregning, henvises til pavama.dk om personalegoder og parkering og pavama.dk’s vejledning om skattefri befordringsgodtgørelse.
Samlet set bidrager SKATs styresignal og efterfølgende justeringer til en mere ensartet og logisk administration af personalegoder i Danmark – en udvikling, der både tilgodeser arbejdsgiverens administrative byrde og medarbejderens retssikkerhed.
Andre nyheder der kunne fange din interesse
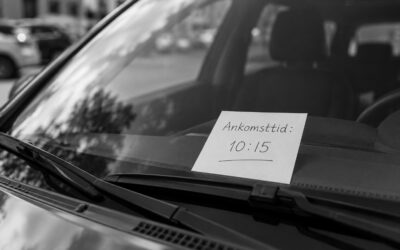
Seddel i forruden kan ikke erstatte p-skiven
En nylig omtalt parkeringssag, hvor en bilist modtog en kontrolafgift trods en håndskrevet seddel med ankomsttidspunktet i forruden, har skabt debat. Men spørgsmålet er allerede behandlet ved domstolene. Østre Landsret har fastslået, at en håndskrevet seddel ikke opfylder et aftalt krav om anvendelse af p-skive.
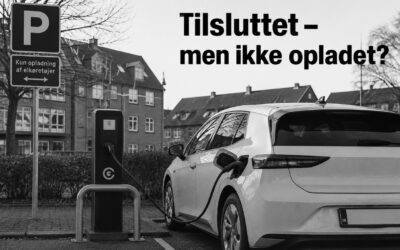
Elbil tilsluttet – men stadig en p-afgift: Nyere dom om parkering ved offentlige ladestandere
Kan en elbil få en parkeringsafgift, selv om den er tilsluttet en ladestander? En nyere dom fra Retten i Randers sætter fokus på reglerne for parkering ved offentlige ladestandere – og på forskellen mellem at være tilsluttet og faktisk at oplade
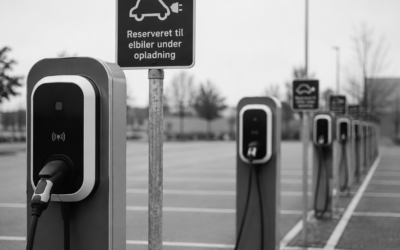
Ny lov om ladepunkter ændrer rettighederne – men ikke reglerne om parkering og parkeringskontrol
Den nye lov giver lejere, ejere og andelshavere flere muligheder for at etablere ladepunkter – men den ændrer ikke de gældende regler om parkering og parkeringskontrol.